Vážný úraz může zanechat následky na celý život. Právě tehdy oceníte pojištění trvalých následků úrazu. Kolik peněz od pojišťovny po těžkém úrazu dostanete, záleží také na tom, zda máte sjednanou takzvanou progresi. Jak progresivní plnění trvalých následků funguje a jak se počítá?
Co se v článku dozvíte?
Co je progrese?
Progrese vyjadřuje násobení pojistné částky nebo zvýšení procentuálního ocenění úrazu nad rámec oceňovacích tabulek, které navyšuje výsledné plnění při vážných úrazech (zpravidla nad 15-20 % tělesného poškození). Uplatňuje se u pojištění trvalých následků úrazu v rámci úrazového pojištění a životního pojištění, u některých pojišťoven se může uplatňovat i u pojištění denního odškodného za dobu léčení úrazu.
Zatímco základní nastavení plnění za trvalé následky je lineární podle konkrétního procentuálního ocenění trvalého následku v oceňovacích tabulkách, volba progrese může výsledné plnění díky znásobení pojistné částky navýšit.
U trvalých následků úrazu pojišťovny hodnotí rozsah trvalého následku a ocení jej tzv. “procentem tělesného poškození.” Platí, že čím závažnější je trvalý následek a jeho ohodnocení procentem, tím vyšší je nejen lineární plnění, ale i progrese, a tedy i výsledná částka. Co jsou trvalé následky a kdy vzniká nárok na plnění, vysvětlujeme v samostatném článku.
Příklad: Jaký je rozdíl mezi lineárním a progresivním plněním trvalých následků?
U lineárního plnění dostanete tolik procent z pojistné částky, kolik činí tělesné poškození podle oceňovacích tabulek: například 40% poškození znamená 40 % pojistné částky. Z pojistné částky 1 000 000 Kč tak pojišťovna vyplatí 400 000 Kč.
U progresivního plnění se od určité hranice, obvykle kolem 15-20 % tělesného poškození, začíná uplatňovat násobení pojistné částky. Při 40 % poškození pojišťovna (v tomto případě pojišťovna Allianz) základní pojistnou částku 1 000 000 Kč znásobí dle svých podmínek 115 %. Výchozí pojistná částka pro výpočet je tedy 1 150 000 Kč. Plnění ve výši 40 % z pojistné částky pak odpovídá 460 000 Kč.
Jaké jsou rozdíly v nastavení progresivního plnění?
Možnosti sjednání progrese, respektive jejich výše, se liší podle pojišťovny a konkrétního produktu. Platí, že pojišťovny nabízí více variant a maximální sjednatelná progrese je 1 000 %, tedy desetinásobná. Ve srovnání na RIXO.cz můžete najít nabídky s následující progresí:
| Pojišťovna | Uplatnění progrese od procenta tělesného poškození | Maximální progrese (násobek) |
| Allianz | 15 % | 800 % (8x) |
| Česká podnikatelská pojišťovna | 20 % | 1 000 % (10x) |
| ČSOB Pojišťovna | 10 % | 1 000 % (10x) |
| Komerční pojišťovna | 15 % | 800 % (8x) |
| Maxima pojišťovna | 15 % | 1 000 % (10x) |
| MetLife | 15 % | 1 000 % (10x) |
| NN Životní pojišťovna | 25 % | 1 000 % (10x) |
| Pillow | 20 % | 1 000 % (10x) |
| UNIQA | 5 % | 1 000 % (10x) |
Mezi jednotlivými pojišťovnami se liší nejen nastavení progrese u jednotlivých procentuálních hodnocení úrazů, ale i způsob výpočtu progresivního plnění. Setkat se můžete s:
- násobením pojistné částky procentem (např. MetLife)
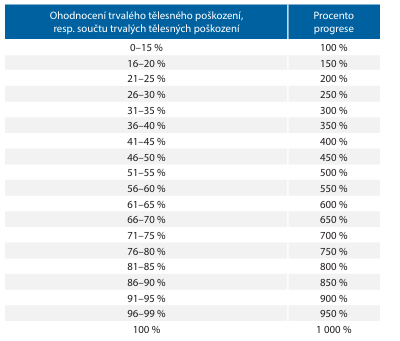
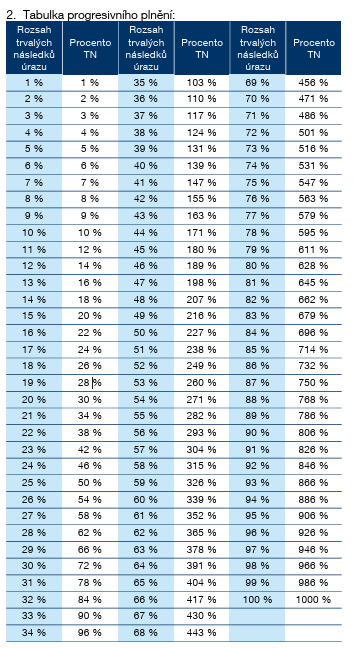
- určením navýšeného procenta plnění pro různá procenta tělesného poškození (např. ČSOB Pojišťovna)
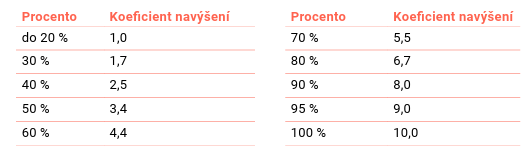
- koeficientem, kterým se násobí pojistná částka (např. Pillow)
Jak vypočítat výši plnění za trvalé následky s progresí?
Progresivní plnění za trvalé následky si u výše zmíněných pojišťoven rovnou vypočítáme na příkladu modelového klienta Václava.
Václav má sjednané pojištění trvalých následků úrazu od 0,01 % tělesného poškození s pojistnou částkou 1 000 000 Kč. Utrpěl úraz horní končetiny s trvalým následkem, traumatickou poruchou všech nervů pletence pažního. Dle oceňovacích tabulek pojišťovna trvalý následek ohodnotila na 55 % tělesného poškození.
Václav by bez progrese po těžkém úrazu od pojišťovny dostal plnění jen 550 000 Kč. Sjednal si ale ještě desetinásobnou progresi. Plnění by proto u pojišťoven ČSOB Pojišťovna, Pillow a MetLife bylo následující:
- ČSOB Pojišťovna: Pro 55% tělesné poškození použije ČSOB Pojišťovna v progresivním plnění dle tabulky procento 282 %. Václavovi z pojistné částky 1 000 000 Kč vyplatí 2 820 000 Kč.
Výpočet: 2,82 × 1 000 000 Kč = 2 820 000 Kč
- Pillow: Pojišťovna Pillow 55% tělesné poškození vynásobí koeficientem 3,9. Václavovo plnění tak vychází na 2 145 000 Kč.
Výpočet: 1 000 000 Kč × 0,55 × 3,9 = 2 145 000 Kč
- MetLife: MetLife u 55% tělesného poškození uplatní progresi 500 %, takže plnění počítá z navýšené pojistné částky 5 000 000 Kč. Václav tak dostane 2 750 000 Kč.
Výpočet: 5 000 000 Kč × 0,55 = 2 750 000 Kč
Na co si dát pozor u progresivního plnění?
- Pokud jeden úraz zanechá několik trvalých následků, pojišťovna jejich rozsahy sčítá podle podmínek (např. trvalé následky v rámci jedné části těla mohou dosáhnout jen nejvyššího procenta za její ztrátu). Součet trvalých následků může odpovídat maximálně 100 % tělesného poškození. Progrese se tedy neuplatňuje na každé zranění zvlášť, ale na celkové ohodnocení jednoho úrazu.
- Rozdílné oceňovací tabulky a tabulky progresivního plnění. Každá pojišťovna hodnotí stejné následky jinak a vypočítává progresi jinak, srovnávejte proto i tabulky, nejen pojistnou částku a samotné nastavení pojištění.
- Progrese se naplno projeví u plnění za těžké úrazy. Do hranice kolem 15-20 % je plnění lineární, případně navýšené jen o jednotky procent, a právě tam spadá většina běžných následků: třeba lehké omezení hybnosti kolena se hodnotí nejvýše 10 %.
Kdy se progrese vyplatí a jak pojištění vybrat?
Sjednání progrese v rámci pojištění trvalých následků je možné jen doporučit. Za vyražený zub vám progrese plnění nezvýší, finančně vám ale pomůže překlenout to nejtěžší období, které může vážný úraz přinést. Pojištění s progresí navýší celkovou cenu pojištění jen o pár korun, ale při těžkém úrazu je vyplacená částka výrazně vyšší.
Při výběru pojištění nezapomeňte porovnat nastavení i podmínky plnění: od kolika procent pojišťovna plní (od 0,01 nebo 10 % tělesného poškození), pojistnou částku, progrese i oceňovací tabulku.
Nevíte si s výběrem rady? Na RIXO.cz si srovnáte životní a úrazové pojištění online během pár minut a u každé nabídky uvidíte cenu, rozsah krytí, doporučené pojistné částky i výši progrese. A všemi detaily vás provedou naši specialisté životního pojištění. Pojďte si ho rovnou srovnat!
Časté otázky o progresivním plnění
Co je progrese u pojištění trvalých následků úrazu? Násobení pojistné částky nebo zvýšení procentuálního ocenění úrazu nad rámec oceňovacích tabulek, které navyšuje plnění při vážných úrazech, zpravidla nad 15 % tělesného poškození.
Jak se počítá progresivní plnění? Způsob výpočtu se liší podle pojišťovny: násobí se pojistná částka procentem, určuje se navýšené procento plnění, nebo se používá koeficient.
Od kolika procent poškození se progrese uplatňuje? U většiny pojišťoven se progrese uplatňuje od 15-20 %, v rámci méně závažných trvalých následků jde ale jen o mírné navýšení plnění.
Jaká je maximální progrese? Maximální sjednatelná progrese je 1 000 %, tedy desetinásobek pojistné částky, který se ale uplatní jen při nejtěžším, 100% tělesném poškození.
Zvýší progrese plnění za lehčí následky? Ne. Do hranice kolem 15-20 % je plnění lineární, případně navýšené jen o jednotky procent. Progrese výrazně navýší plnění u těžkých trvalých následků úrazů.
