Pojišťujete firemní vozový park a váháte, zda zvolit flotilové pojištění nebo pojistit každé auto zvlášť? Flotilové pojištění spojí všechna vozidla pod jednu smlouvu, jenže se nevyplatí každému. Zjistěte, jak flotilové pojištění funguje, kdo ho může sjednat a od jakého počtu vozidel dává smysl.
Co se v článku dozvíte?
Co je flotilové pojištění?
Flotilové pojištění představuje rámcovou pojistnou smlouvu pro celý vozový park jednoho podnikatele. Pojištění může zahrnovat jak povinné ručení, tak i havarijní pojištění a další připojištění podle vlastního výběru. Vozidla lze do smlouvy v průběhu trvání pojištění přidávat a také je z ní odebírat. U většiny pojišťoven je flotilové pojištění možné sjednat pro minimálně 5 vozidel.
Jak flotilové pojištění funguje?
Místo samostatné smlouvy pro každé auto uzavřete s pojišťovnou jednu rámcovou smlouvu, do níž se zařazují jednotlivá vozidla. Pojišťovna pak ocení vozový park jako celek. V jedné flotile přitom mohou být různá vozidla: osobní auta, dodávky, nákladní vozy, tahače i návěsy a přívěsy.
Jaké jsou výhody flotilového pojištění?
Ve flotilovém pojištění máte pro všechna vozidla jednu smlouvu, jedno výročí a pojišťovna vám vypočítá jedno souhrnné pojistné, které může být v závislosti na počtu pojištěných vozidel výhodnější než v rámci běžného pojištění. Výhodou je také jednodušší administrativa: místo hlídání termínů a plateb pojistného u desítek smluv řešíte vše najednou.
Kdo si může flotilové pojištění sjednat?
Pro sjednání flotilového pojištění vozidel je obecně nutné splnit dvě podmínky: pojistník zpravidla musí být podnikatelským subjektem a flotila by měla obsahovat minimálně 5 vozidel.
Flotilové pojištění je určené podnikatelským subjektům, tedy firmám a fyzickým osobám podnikajícím (tzv. na IČO). U většiny pojišťoven není možné sjednat flotilové pojištění fyzických osob nepodnikajících (například pro soukromou sbírku veteránů).
Druhou základní podmínkou je minimální počet vozidel. U většiny pojišťoven lze flotilové pojištění sjednat s alespoň 5 vozidly (u některých pojišťoven jen 3 vozidla), jejich počet zároveň pod tuto hranici v době trvání pojištění také nesmí klesnout, flotilová smlouva jinak může dle podmínek pojišťovny zaniknout.
Může mít každé vozidlo ve flotile jiný rozsah pojištění?
Ano, jedna rámcová smlouva může, ale nemusí znamenat stejné nastavení pojištění pro všechna auta. Každé vozidlo může mít pojištěná jiná rizika i jinak nastavené limity a spoluúčasti.
Stavební firma s dvaceti vozidly tak může mít nové dodávky a služební osobní auta kryté povinným ručením i havarijním pojištěním, zatímco pro starší pracovní vozy nebo přívěsy může zvolit jen povinné ručení.
Co když se vozový park za trvání pojištění mění?
Vozidla můžete během pojistného období přidávat i odebírat, ať už kupujete nový vůz, prodáváte starý, nebo došlo například k jeho likvidaci či odcizení. Pojistné se poměrně zvýší nebo sníží podle doby, po kterou bylo vozidlo ve flotile. Přidáním ani odebráním vozidla se nemění výročí smlouvy ani jiné podmínky rámcové smlouvy kromě výše pojistného, takže rámcová smlouva zůstává v platnosti a nemusíte ji kvůli změnám vypovídat a uzavírat znovu.
Kdy se flotilové pojištění vyplatí?
Obecně platí, že čím víc vozidel, tím výhodnější je flotilové pojištění. U větších vozových parků je větší prostor pro obchodní slevy na pojistném, které “jednotkovou” cenu za pojištění vozidla stlačí dolů i o tisíce korun ročně. Rozhoduje ale i druh vozidel.
| Složení vozového parku | Vyplatí se flotilové pojištění? |
| Menší počet osobních aut (do cca 20) | Spíše ne, běžné pojištění vozidel může vyjít stejně nebo výhodněji |
| 20–30 a více osobních aut | Ano, výhodnost roste s počtem vozidel |
| Nákladní vozy, tahače, dopravní společnosti | Ano, čím větší vozový park, tím větší výhodnost |
U menšího počtu osobních aut flotilové pojištění často nepřinese žádnou úsporu. Naopak u vozových parků nákladních vozidel, tahačů a u dopravních společností dává flotilové pojištění smysl už od menšího počtu vozidel a s přibývajícími vozy se její výhodnost jen zvyšuje.
Podle čeho se počítá cena flotilového pojištění?
Cena flotilového pojištění vzniká vždy individuální kalkulací na míru. Zohledňuje počet vozidel, jejich kategorii, stáří a hodnotu, účel využití (běžný provoz, rozvoz zboží, taxi apod.), obvyklé trasy (ČR či zahraničí) a škodní historii podle IČO. Dále ji ovlivňují zvolené limity jednotlivých připojištění a spoluúčast v rámci havarijních rizik.
Jak na srovnání pojištění firemních aut a flotilového pojištění?
Pokud potřebujete pojistit firemní vozový park o pár autech a flotilové pojištění se vám nevyplatí, můžete využít online srovnávač RIXO.cz nebo aplikaci RIXO stejným způsobem, jako kdybyste pojišťovali běžný rodinný automobil. Ve vstupním dotazníku jako pojistníka uvedete podnikatele OSVČ nebo právnickou osobu, tedy firmu.
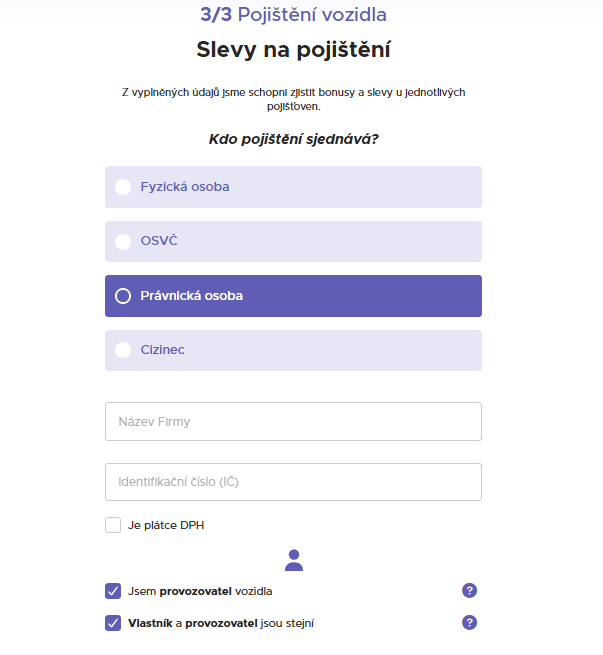
Na srovnání pojištění jednoho auta vám stačí dvě minuty. Pokud se nechcete proklikávat nabídkami, kalkulaci pro více vozidel si také můžete nechat zpracovat od specialistů pojištění po telefonu.
Pokud hledáte flotilové pojištění, počítejte s individuálním srovnáním nabídek – každý vozový park je jiný a pojišťovny ho ocení podle konkrétního seznamu vozidel, způsobu jejich využití a škodního průběhu. Proto zatím ani neexistuje online srovnávač, který by vám cenu za pojištění celé flotily ukázal okamžitě.
Pro tvorbu přesné nabídky flotilového pojištění si připravte:
- seznam vozidel (SPZ, kategorie, rok výroby, hodnota),
- požadovaný rozsah pojištění u každého vozidla,
- škodní průběh za poslední roky a aktuální výši pojistného.
Chcete vědět, kolik byste s flotilovým pojištěním ušetřili, nebo už rovnou hledáte tu nejvýhodnější individuální nabídku? Požádejte o nezávaznou konzultaci se specialistou nebo nám napište na e-mail info@rixo.cz a my se vám na to obratem podíváme!
